Cambios clave en el Impuesto a las Ganancias
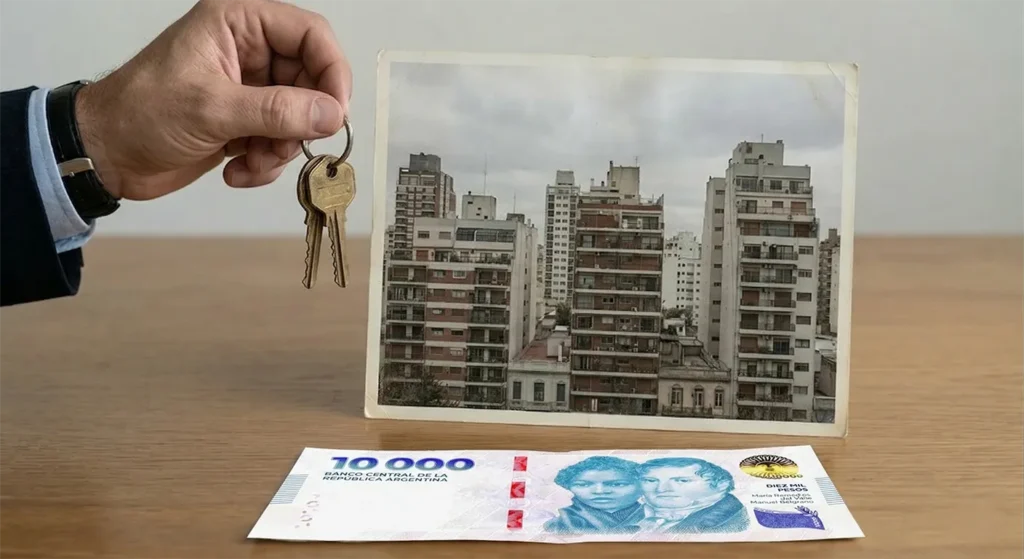
La reciente reforma laboral introdujo modificaciones impositivas de gran impacto a través de la Ley 27.802. El cambio más relevante para los propietarios es que las ganancias derivadas del alquiler de inmuebles con destino a casa habitación (es decir, donde el inquilino vive de forma permanente) quedan exentas del Impuesto a las Ganancias. Esto significa un alivio directo al bolsillo de quienes ponen su propiedad en alquiler.
Lo que tenés que saber sobre los alquileres
Para aprovechar este beneficio, es fundamental que tengas en cuenta ciertos requisitos y condiciones que la ley establece:
- Incompatibilidad: No podés aplicar esta exención y, al mismo tiempo, usar la deducción del 10% que ya existía. Tenés que elegir la opción que más te convenga.
- Sin límites: Lo bueno es que no hay un tope en la cantidad de inmuebles que podés alquilar bajo este beneficio, ni tampoco un monto máximo de renta.
- Vigencia: Estos cambios empezarán a regir para los ejercicios fiscales que se inicien a partir del 1° de enero de 2026.
Las ‘zonas grises’ que nos preocupan
Como toda ley nueva, todavía hay puntos que necesitan una reglamentación clara por parte de ARCA (ex AFIP). Algunas dudas frecuentes que estamos analizando en el estudio son:
- Monotributo: ¿Este ingreso exento se suma para determinar tu categoría? Es un punto crítico para no quedar fuera del régimen simplificado.
- Alquileres temporales: ¿Qué pasa con aplicaciones como Airbnb? En principio, si es uso turístico, no aplicaría la exención, pero si es para estudiantes por períodos cortos, hay argumentos a favor.
- Home Office: Si el inquilino usa parte de la casa como oficina, ¿se pierde el beneficio? Es algo que la reglamentación deberá definir.
Venta de inmuebles: Adiós al impuesto del 15%
Otro gran anuncio es la eliminación del impuesto cedular. Este es un impuesto del 15% que se pagaba sobre la ganancia obtenida al vender una propiedad comprada después del año 2018. A partir de 2026, si sos una persona humana y vendés de forma ocasional (no sos desarrollador ni empresa constructora), esa venta estará exenta.
Ojo con los plazos: Si firmaste un boleto de compraventa en 2025 pero escriturás en 2026, podrías quedar fuera del beneficio, ya que el impuesto suele generarse con la posesión o el boleto. En Estudio Casale recomendamos analizar cada caso particular para evitar sorpresas fiscales.